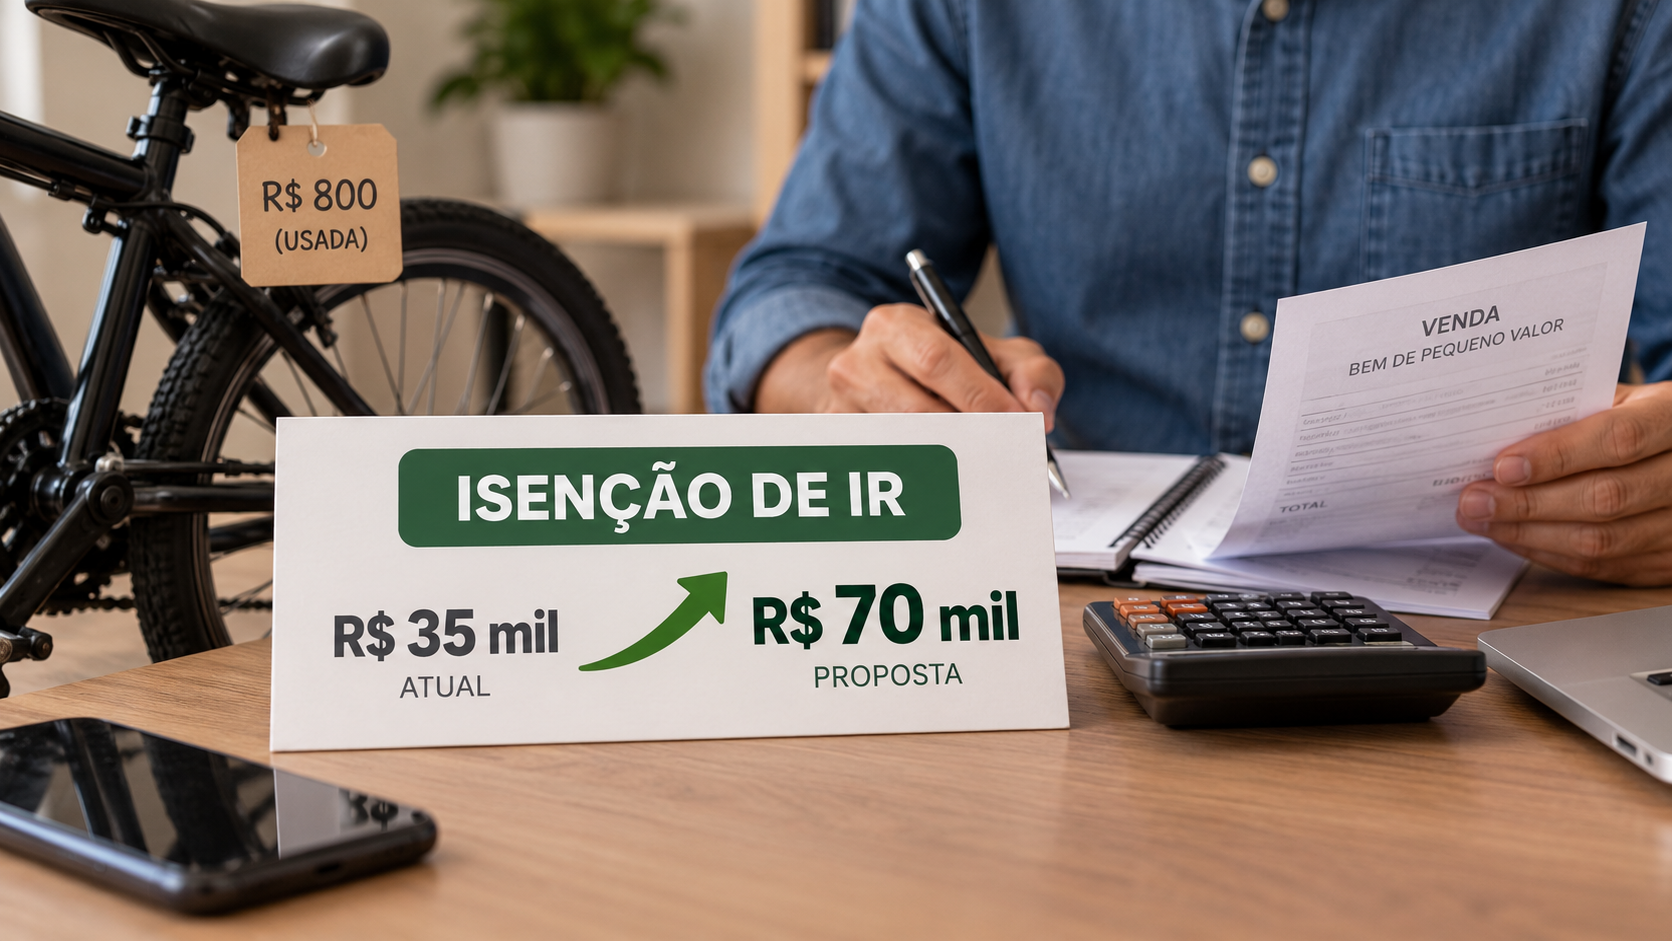
A Câmara dos Deputados analisa uma proposta que pode mudar a faixa de isenção do Imposto de Renda aplicada à venda de bens de pequeno valor. O texto prevê a elevação do limite atualmente considerado na regra, de R$ 35 mil para R$ 70 mil.
A mudança ainda depende da tramitação da proposta no Congresso Nacional. Portanto, o valor de R$ 70 mil não está em vigor e não altera, por enquanto, as regras que devem ser observadas pelos contribuintes nas operações de venda de bens.
O que está em discussão
O projeto trata do limite usado para definir as operações de venda de bens que podem ficar abrangidas pela isenção do Imposto de Renda. Na regra considerada pelo texto, negócios de pequeno valor têm como referência o teto de R$ 35 mil.
A proposta em análise busca dobrar esse limite. Se for aprovada e entrar em vigor nos termos previstos, a faixa passaria a alcançar operações de até R$ 70 mil, ampliando o valor de referência para a aplicação da isenção.
O objetivo central do texto, conforme a descrição da matéria da Agência Câmara de Notícias, é atualizar o parâmetro monetário da regra. A alteração está concentrada no limite da operação, sem que a proposta seja apresentada como uma mudança geral em todas as normas do Imposto de Renda.
Como funciona o limite atual
O teto de R$ 35 mil é utilizado como referência para a regra de isenção relacionada à venda de bens de pequeno valor. Assim, o valor da operação é um dos elementos considerados para verificar se a venda pode se enquadrar na hipótese prevista.
A proposta não transforma automaticamente todas as vendas de bens em operações isentas. O texto em análise está relacionado especificamente à faixa de valor prevista para esse tipo de regra. A aplicação dependeria do enquadramento da operação e das demais condições estabelecidas na legislação do Imposto de Renda.
Por isso, a eventual aprovação do projeto não deve ser interpretada como uma dispensa geral de declaração ou de cumprimento das obrigações tributárias. A mudança discutida é a atualização do limite de R$ 35 mil para R$ 70 mil.
O que pode mudar para o contribuinte
Na prática, a elevação do teto ampliaria o grupo de operações que poderia ser alcançado pela faixa de isenção. Vendas que ultrapassam o limite atual de R$ 35 mil, mas permanecem dentro de R$ 70 mil, passariam a estar dentro do novo intervalo caso a proposta seja aprovada.
Essa possibilidade, no entanto, depende da conclusão do processo legislativo e da redação final que eventualmente for aprovada. Até que isso ocorra, continua valendo o limite atualmente previsto na legislação.
O tema interessa principalmente a contribuintes que realizam a venda de bens e precisam verificar se a operação se enquadra nas regras do Imposto de Renda. A análise deve considerar o valor da venda e as condições específicas aplicáveis ao negócio.
Proposta ainda está em análise
O texto não produz efeitos imediatos apenas por ter sido apresentado ou por estar em discussão na Câmara dos Deputados. Para que a nova faixa passe a valer, a proposta precisa seguir as etapas de tramitação previstas para projetos em análise no Congresso.
Também é necessário observar o conteúdo da versão que avançar no processo legislativo. Alterações podem ocorrer durante a análise, e o texto final poderá apresentar redação diferente da proposta inicialmente divulgada.
Enquanto a tramitação não for concluída e a eventual mudança não entrar em vigor, o contribuinte deve utilizar as regras atuais para avaliar a tributação aplicável à venda de bens. O limite de R$ 70 mil, portanto, corresponde ao valor previsto na proposta, e não a uma nova faixa já disponível.
Diferença entre o limite atual e o proposto
A mudança sugerida representa uma ampliação de R$ 35 mil no teto de referência. Em termos nominais, o limite seria duplicado: sairia de R$ 35 mil e passaria a R$ 70 mil.
O quadro abaixo resume a comparação apresentada na proposta:
- Limite considerado atualmente: R$ 35 mil;
- Limite previsto no texto em análise: R$ 70 mil;
- Variação proposta: aumento de R$ 35 mil, com duplicação do teto.
A comparação indica o alcance da alteração discutida, mas não substitui a consulta à legislação vigente nem a análise das condições específicas de cada operação.
Cuidados até uma eventual mudança
Contribuintes que venderem bens antes de uma eventual alteração devem observar o limite atualmente em vigor. A simples existência do projeto não autoriza a aplicação antecipada da faixa de R$ 70 mil.
Também é importante separar a discussão sobre o limite da análise individual da operação. O enquadramento tributário depende das informações do negócio e das regras aplicáveis ao tipo de bem vendido. Por essa razão, o valor da venda deve ser analisado junto com os demais elementos exigidos pela legislação.
Em caso de dúvida, a orientação é consultar as informações oficiais da Receita Federal ou buscar atendimento profissional especializado. O acompanhamento da tramitação no Congresso também permite verificar se o texto foi alterado, aprovado ou se ainda permanece em análise.
Próximos passos
A proposta continuará sujeita à avaliação no processo legislativo. O resultado poderá confirmar, modificar ou não aprovar a mudança prevista para o limite de isenção do Imposto de Renda na venda de bens de pequeno valor.
Até uma decisão definitiva, permanece a referência de R$ 35 mil para a regra atualmente descrita. O valor de R$ 70 mil deve ser tratado como o limite proposto pelo projeto, sem efeito imediato sobre as operações realizadas pelos contribuintes.
A discussão coloca em pauta a atualização de uma faixa usada na tributação de vendas de bens. O ponto principal do texto é a substituição do teto de R$ 35 mil por R$ 70 mil, caso a medida avance e seja convertida em norma válida.
Fonte: Agência Câmara de Notícias.