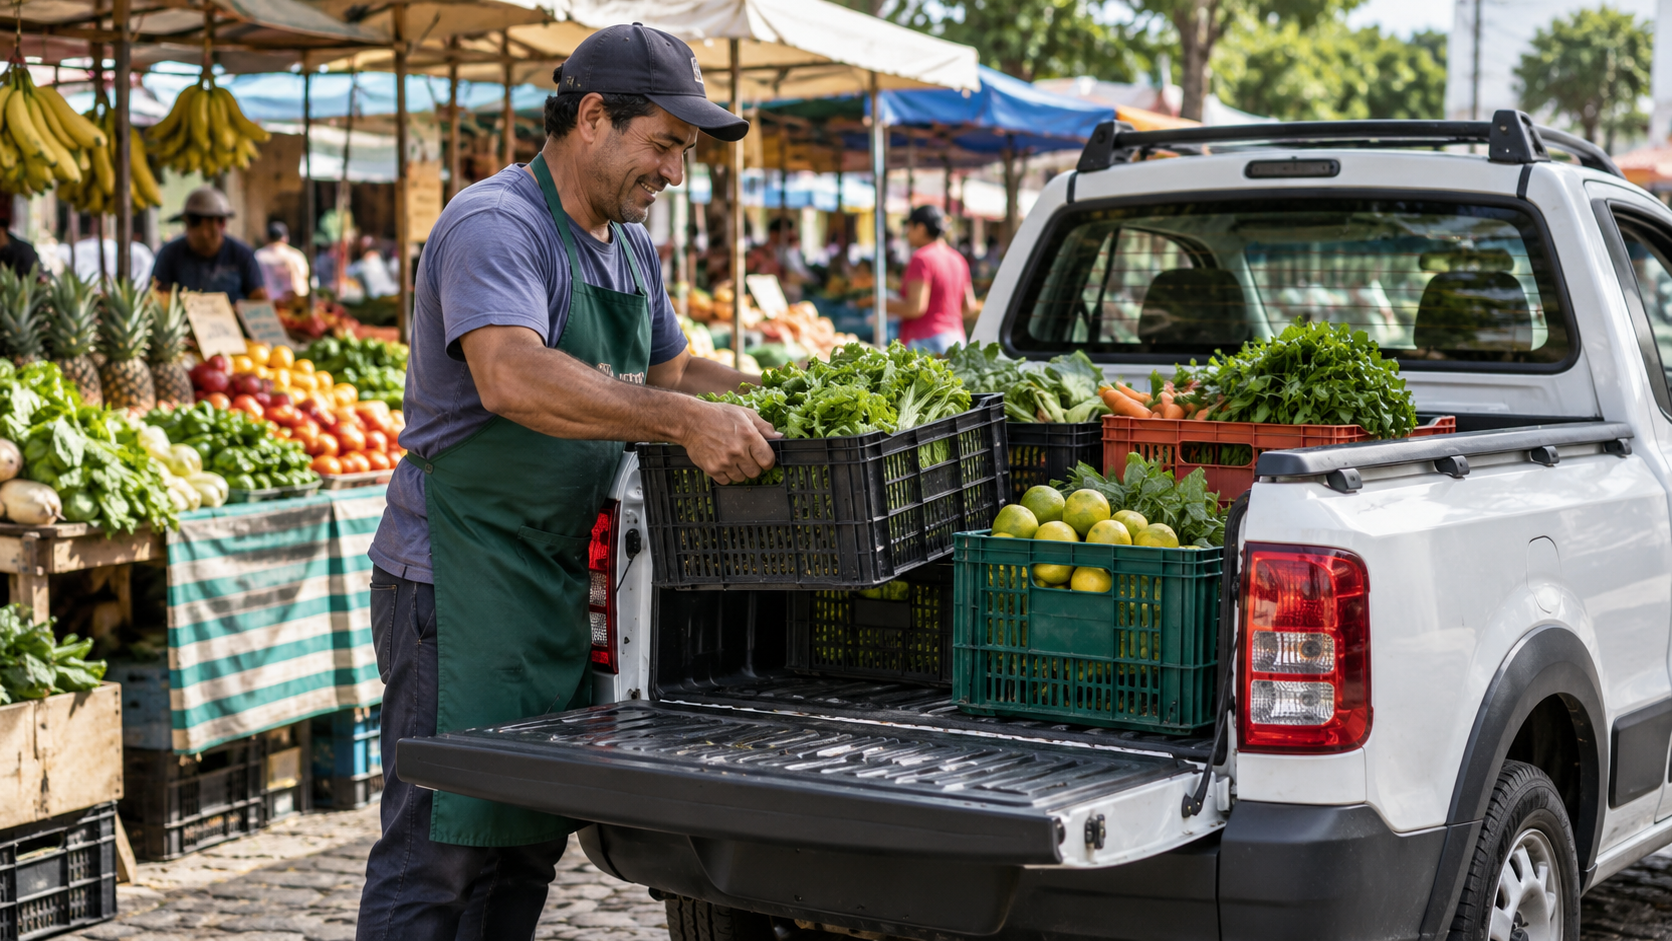
O uso de veículos utilitários no trabalho de feirantes é o foco de um projeto em análise na Câmara dos Deputados. A proposta prevê a isenção do Imposto sobre Produtos Industrializados (IPI) na compra desses veículos por profissionais que utilizam o transporte para exercer a atividade em feiras.
O texto trata a aquisição do veículo como uma medida relacionada à rotina profissional dos feirantes. A finalidade é alcançar os utilitários empregados no deslocamento de mercadorias e dos equipamentos necessários para a montagem e o funcionamento das bancas.
A medida ainda está em fase de análise no Legislativo. Portanto, não representa uma isenção atualmente disponível nem autoriza, por si só, a compra de veículos sem o imposto.
Proposta relaciona benefício ao uso profissional
O ponto central do projeto é vincular o eventual benefício fiscal à utilização do veículo na atividade de feirante. A proposta não trata da compra de automóveis de forma geral, mas de veículos utilitários associados ao transporte de produtos e materiais usados no trabalho.
Na prática, feirantes dependem de meios de transporte para levar as mercadorias até os locais de comercialização e retornar com os produtos e equipamentos após o encerramento das atividades. O projeto considera essa necessidade ao prever a possibilidade de retirar o IPI da compra de utilitários destinados a essa finalidade.
O enquadramento previsto no texto está ligado à condição de feirante e ao uso profissional do veículo. A aplicação concreta do benefício, caso a proposta avance e seja aprovada, dependerá das regras estabelecidas no próprio projeto e das etapas de regulamentação correspondentes.
IPI incide sobre produtos industrializados
O Imposto sobre Produtos Industrializados é um tributo federal aplicado a produtos industrializados, conforme as regras da legislação tributária. Na compra de um veículo novo, o imposto integra a composição do preço do bem, embora a alíquota e as condições de cobrança possam variar de acordo com o produto e com a legislação vigente.
Ao propor a isenção para os utilitários adquiridos por feirantes, o projeto busca retirar esse componente tributário da operação enquadrada na medida. O texto, porém, está sujeito à análise dos deputados e não produz efeitos enquanto não cumprir o processo legislativo previsto.
Como ocorre com outras propostas de desoneração, a isenção depende da aprovação do texto e da definição das condições para sua aplicação. Até que isso aconteça, continuam valendo as regras atualmente aplicáveis à aquisição de veículos.
Transporte de mercadorias aparece como justificativa
A proposta parte da relação entre o veículo e a atividade econômica exercida nas feiras. O utilitário é apresentado como instrumento de trabalho para o transporte de mercadorias, bancas, estruturas e demais itens necessários à atuação dos profissionais.
Esse recorte diferencia o projeto de uma medida voltada indistintamente a todos os compradores de veículos. O benefício previsto está associado a uma categoria profissional específica e ao uso do veículo no exercício da atividade.
O texto também coloca em debate o custo de aquisição de um bem utilizado diariamente na rotina dos feirantes. Como a proposta ainda está em tramitação, não há, neste momento, garantia de que a isenção será concedida ou de que o projeto manterá a redação apresentada.
Projeto ainda precisa avançar no Congresso
A análise de um projeto na Câmara não significa aprovação automática. A proposta precisa seguir o rito legislativo aplicável, com avaliação pelas instâncias responsáveis e deliberação conforme as regras do Congresso Nacional.
Durante a tramitação, o texto pode ser discutido, receber alterações ou não avançar. Também podem ser detalhados os critérios para definir quais profissionais teriam direito ao benefício, quais veículos poderiam ser enquadrados e como seria comprovada a destinação profissional da compra.
Esses pontos são relevantes porque a isenção não se aplicaria necessariamente a qualquer veículo ou a qualquer aquisição feita por alguém que se identifique como feirante. A efetividade da medida dependeria dos requisitos definidos na versão aprovada e das normas necessárias para sua execução.
O que muda se a proposta for aprovada
Se o projeto for aprovado nos termos previstos, feirantes poderão ter redução no custo de aquisição de veículos utilitários destinados ao trabalho, por meio da retirada do IPI da operação enquadrada.
O benefício, no entanto, não significaria isenção automática para todos os veículos nem para qualquer finalidade de uso. A aplicação dependeria da comprovação das condições exigidas pela legislação que eventualmente resultar da tramitação.
Até a conclusão do processo, interessados devem considerar as regras vigentes e não antecipar a existência do benefício. A compra de um veículo atualmente segue as normas tributárias em vigor, sem a garantia de aplicação da isenção proposta.
A iniciativa está inserida no debate sobre medidas tributárias voltadas a atividades profissionais que dependem de veículos para transportar produtos e equipamentos. No caso analisado pela Câmara, o foco é a rotina dos feirantes e a utilização de veículos utilitários como parte da logística do trabalho.
As informações sobre a proposta foram divulgadas pela Agência Câmara de Notícias.